Sukanya Samriddhi Yojana Interest Rate 2026 को लेकर केंद्र सरकार ने अहम ऐलान किया है। वित्त मंत्रालय ने 30 सितंबर 2026 को छोटी बचत योजनाओं की ब्याज दरों की समीक्षा के बाद नोटिफिकेशन जारी किया है। इस नोटिफिकेशन के मुताबिक अक्टूबर से दिसंबर 2026 की तिमाही में सुकन्या समृद्धि योजना की ब्याज दर में कोई बदलाव नहीं किया गया है। यानी बेटियों के भविष्य के लिए इस योजना में निवेश करने वाले अभिभावकों को पहले की तरह ही सालाना 8.2 प्रतिशत की दर से ब्याज मिलता रहेगा। सरकार ने सभी छोटी बचत योजनाओं की दरों को यथावत रखा है, जिससे जमा करने वालों को स्थिर और भरोसेमंद रिटर्न का भरोसा मिला है।
अक्टूबर-दिसंबर तिमाही में 8.2% ब्याज बरकरार
वित्त मंत्रालय के नोटिफिकेशन के अनुसार वित्त वर्ष 2026-27 की तीसरी तिमाही, यानी 1 अक्टूबर 2026 से 31 दिसंबर 2026 तक, सुकन्या समृद्धि योजना पर 8.2 प्रतिशत सालाना ब्याज मिलेगा। यह दर सभी स्मॉल सेविंग्स स्कीम में सबसे ज्यादा ब्याज दरों में से एक है। सरकार हर तीन महीने में इन योजनाओं की दरों की समीक्षा करती है, लेकिन हर समीक्षा में दर बदलना जरूरी नहीं होता। इस बार भी मंत्रालय ने पुरानी दरों को ही जारी रखने का फैसला किया है। निवेशकों के लिए अच्छी खबर यह है कि नए सिरे से खाता खोलने वाले और पहले से जमा कर रहे अभिभावक, दोनों को इसी दर का लाभ मिलेगा।
लगातार 10वीं तिमाही में दरों में कोई बदलाव नहीं
छोटी बचत योजनाओं की ब्याज दरों में यह लगातार 10वीं तिमाही है जब सरकार ने कोई बदलाव नहीं किया है। इन योजनाओं में आखिरी बार वित्त वर्ष 2023-24 की चौथी तिमाही में बदलाव किया गया था। अक्टूबर-दिसंबर 2026 तिमाही के लिए प्रमुख योजनाओं की ब्याज दरें इस प्रकार हैं:
- सुकन्या समृद्धि योजना (SSY): 8.2 प्रतिशत सालाना
- वरिष्ठ नागरिक बचत योजना (SCSS): 8.2 प्रतिशत सालाना
- राष्ट्रीय बचत पत्र (NSC): 7.7 प्रतिशत सालाना
- किसान विकास पत्र (KVP): 7.5 प्रतिशत (115 महीनों में मैच्योर)
- डाकघर मासिक आय योजना (MIS): 7.4 प्रतिशत सालाना
- लोक भविष्य निधि (PPF): 7.1 प्रतिशत सालाना
- पोस्ट ऑफिस बचत खाता: 4.0 प्रतिशत सालाना
रेट न बदलने का फैसला जमा करने वालों के लिए राहत भरा है, क्योंकि इससे उनकी अपेक्षित रिटर्न की गणना में निरंतरता बनी रहती है।
सुकन्या समृद्धि योजना क्या है?
सुकन्या समृद्धि योजना केंद्र सरकार की एक बचत योजना है, जिसे बेटी बचाओ, बेटी पढ़ाओ अभियान के तहत शुरू किया गया था। इसका उद्देश्य बेटियों के भविष्य — खासकर उनकी शिक्षा और शादी जैसे बड़े खर्चों — के लिए माता-पिता को व्यवस्थित बचत का अवसर देना है। यह योजना डाकघर और अधिकृत बैंकों की शाखाओं में खोली जा सकती है। सरकार समर्थित योजना होने के कारण इसमें पैसा पूरी तरह सुरक्षित माना जाता है, और मिलने वाली ब्याज दर बाजार की अधिकतर बचत योजनाओं से ज्यादा होती है।
खाता कौन खोल सकता है? जानें पात्रता
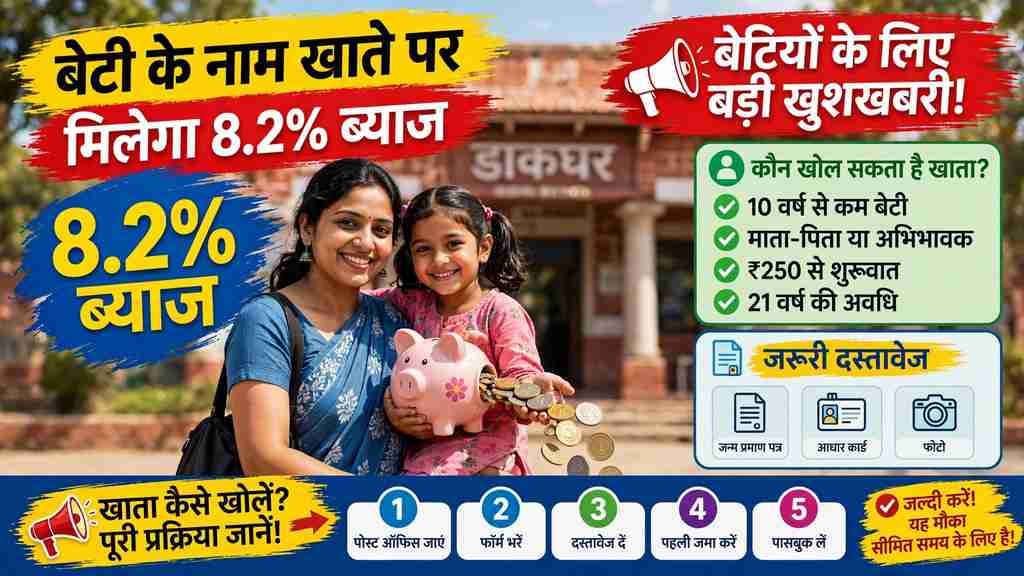
- बेटी की उम्र: खाता केवल 10 वर्ष से कम उम्र की बेटी के नाम पर खोला जा सकता है।
- खाता खोलने वाला: बेटी के माता-पिता या कानूनी अभिभावक ही खाता खोल सकते हैं।
- खातों की संख्या: एक बेटी के नाम पर एक ही खाता खोला जा सकता है, और एक परिवार में अधिकतम दो बेटियों के लिए खाते खोले जा सकते हैं।
- कहां खोलें: खाता किसी भी डाकघर या सरकार द्वारा अधिकृत बैंक की शाखा में खोला जा सकता है।
जमा, अवधि और मैच्योरिटी के नियम
- न्यूनतम जमा: हर वित्त वर्ष में कम से कम 250 रुपये जमा करना जरूरी है।
- अधिकतम जमा: एक वित्त वर्ष में अधिकतम 1.5 लाख रुपये तक जमा किए जा सकते हैं।
- जमा की अवधि: खाता खुलने की तारीख से 15 वर्षों तक पैसा जमा किया जा सकता है।
- मैच्योरिटी: खाता खुलने के 21 वर्ष बाद मैच्योर होता है, यानी कुल अवधि 21 साल की होती है।
- आंशिक निकासी: बेटी के 18 वर्ष की होने के बाद उसकी उच्च शिक्षा के लिए खाते में जमा राशि का एक हिस्सा निकाला जा सकता है।
नियमित छोटी-छोटी जमा राशि पर लंबी अवधि में चक्रवृद्धि ब्याज का बड़ा फायदा मिलता है, इसलिए जल्दी खाता खोलना फायदेमंद माना जाता है।
ब्याज की गणना कैसे होती है?
सुकन्या समृद्धि खाते में ब्याज की गणना महीने के दौरान खाते में मौजूद सबसे कम बैलेंस के आधार पर की जाती है। इसके लिए महीने की 5 तारीख के बाद से लेकर महीने के आखिरी दिन तक की अवधि में मौजूद रकम को ध्यान में रखा जाता है। इसका मतलब यह है कि अगर आप महीने की 5 तारीख से पहले जमा कर देते हैं, तो उस महीने के पूरे ब्याज का फायदा मिलता है। ब्याज हर साल खाते में जोड़ा जाता है और उस पर भी अगले साल ब्याज मिलता है, यानी चक्रवृद्धि का पूरा लाभ मिलता है।
टैक्स में क्या फायदा मिलता है?
सुकन्या समृद्धि योजना में जमा की गई राशि पुरानी टैक्स व्यवस्था में आयकर अधिनियम की धारा 80C के तहत कटौती के लिए पात्र है। इस योजना की सबसे बड़ी खासियत यह है कि इसमें मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाली पूरी राशि पर कोई टैक्स नहीं लगता। यही कारण है कि इसे टैक्स विशेषज्ञ बेटी के भविष्य के लिए सबसे सुरक्षित और टैक्स-फ्रेंडली निवेश विकल्पों में गिनते हैं।
खाता कैसे खोलें? 5 आसान स्टेप
- नजदीकी डाकघर या बैंक जाएं: अपने नजदीकी पोस्ट ऑफिस या अधिकृत बैंक की शाखा में जाएं।
- फॉर्म भरें: सुकन्या समृद्धि खाता खोलने का फॉर्म लें और बेटी व अभिभावक की जानकारी भरें।
- दस्तावेज जमा करें: बेटी का जन्म प्रमाण पत्र, अभिभावक का आधार कार्ड और पहचान व पते का प्रमाण दें।
- पहली जमा राशि दें: कम से कम 250 रुपये की पहली जमा राशि के साथ खाता खुल जाएगा।
- पासबुक प्राप्त करें: खाता खुलने के बाद पासबुक मिलेगी, जिसमें हर जमा और ब्याज का रिकॉर्ड रहेगा।
अक्सर पूछे जाने वाले सवाल (FAQ)
प्रश्न 1: अक्टूबर-दिसंबर 2026 में सुकन्या समृद्धि योजना पर कितना ब्याज मिलेगा?
उत्तर: वित्त मंत्रालय के 30 सितंबर 2026 के नोटिफिकेशन के अनुसार इस तिमाही में 8.2 प्रतिशत सालाना ब्याज मिलेगा, जो पहले जैसी दर है।
प्रश्न 2: क्या एक परिवार में दो बेटियों के लिए खाता खोला जा सकता है?
उत्तर: हां, एक परिवार में अधिकतम दो बेटियों के नाम पर सुकन्या समृद्धि खाते खोले जा सकते हैं।
प्रश्न 3: सुकन्या समृद्धि खाते में साल में कितना पैसा जमा किया जा सकता है?
उत्तर: हर वित्त वर्ष में न्यूनतम 250 रुपये और अधिकतम 1.5 लाख रुपये जमा किए जा सकते हैं।
प्रश्न 4: खाता कब मैच्योर होता है?
उत्तर: खाता खुलने की तारीख से 21 वर्ष बाद मैच्योर होता है। 15 वर्षों तक जमा किया जा सकता है, बाकी अवधि में सिर्फ ब्याज जुड़ता रहता है।
प्रश्न 5: क्या इस योजना में मिलने वाले ब्याज पर टैक्स लगता है?
उत्तर: नहीं, इस योजना में मिलने वाला ब्याज और मैच्योरिटी की राशि पूरी तरह टैक्स-फ्री होती है। जमा राशि पर धारा 80C के तहत कटौती भी मिलती है।
प्रश्न 6: क्या महीने की किसी भी तारीख को जमा करने पर ब्याज मिलता है?
उत्तर: ब्याज महीने की 5 तारीख के बाद से महीने के अंत तक के सबसे कम बैलेंस पर मिलता है, इसलिए 5 तारीख से पहले जमा करना फायदेमंद रहता है।
नोट: ब्याज दरों से जुड़ी जानकारी वित्त मंत्रालय के 30 सितंबर 2026 के नोटिफिकेशन और प्रमुख समाचार एजेंसियों की रिपोर्ट पर आधारित है। निवेश से पहले नजदीकी डाकघर या बैंक से नियमों की पुष्टि जरूर करें।