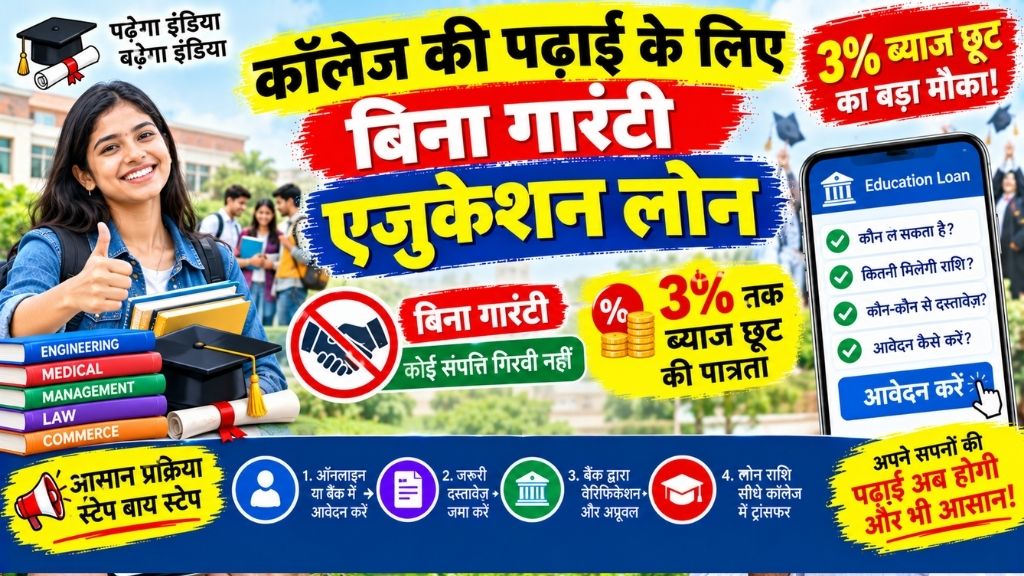
PM Vidyalaxmi Yojana 2026 – अच्छे कॉलेज में दाखिला मिल जाना बड़ी बात है। लेकिन उसके बाद सामने आती है फीस की चिंता, और कई होनहार बच्चों की पढ़ाई यहीं अटक जाती है। बैंक से लोन लेने जाओ तो गारंटर मांगा जाता है, कभी घर-जमीन के कागज। केंद्र सरकार की पीएम विद्यालक्ष्मी योजना इसी परेशानी का हल लेकर आई है। इसमें बिना गारंटी और बिना कोलैटरल (यानी कुछ गिरवी रखे बिना) एजुकेशन लोन मिल सकता है। साथ ही जिन परिवारों की सालाना आमदनी 8 लाख रुपये तक है, उन्हें 10 लाख रुपये तक के लोन पर 3 प्रतिशत ब्याज की छूट भी मिलती है। आइए आसान भाषा में पूरी बात समझते हैं।
योजना क्या है?
यह केंद्र सरकार की एजुकेशन लोन योजना है। इसका मकसद मेधावी छात्रों के लिए ऊंची पढ़ाई को किफायती बनाना है। इसे केंद्रीय मंत्रिमंडल ने नवंबर 2024 में मंजूरी दी थी, और इसके लिए अलग से पीएम-विद्यालक्ष्मी पोर्टल बनाया गया है। सरकार ने 2024-25 से 2030-31 तक के लिए ₹3,600 करोड़ का बजट रखा है। अनुमान है कि इससे करीब 7 लाख छात्रों को ब्याज छूट का फायदा मिलेगा।
योजना के तहत देश के चुनिंदा क्वालिटी हायर एजुकेशन इंस्टीट्यूशंस (QHEI) में मेरिट के आधार पर दाखिला लेने वाले छात्रों को कोलैटरल-फ्री और गारंटर-फ्री लोन मिलता है। करीब 860 शीर्ष संस्थान इसमें शामिल हैं। पूरी प्रक्रिया डिजिटल है। छात्र एक ही पोर्टल से आवेदन करते हैं, और ब्याज छूट ई-वाउचर और CBDC वॉलेट के जरिए दी जाती है।
योजना की खास बातें
1. बिना गारंटी, बिना कोलैटरल। न कोई गारंटर चाहिए, न संपत्ति गिरवी रखनी है। मेरिट पर मिला दाखिला ही आपकी पात्रता का आधार है।
2. ब्याज दर पर लगाम। इस योजना में मिलने वाले लोन की ब्याज दर बैंक के EBLR (एक्सटर्नल बेंचमार्क लेंडिंग रेट) से अधिकतम 0.5 प्रतिशत ऊपर तक ही रहेगी। अगर छात्र पढ़ाई और मोरेटोरियम अवधि के दौरान ब्याज भरते हैं, तो बैंक 1 प्रतिशत तक की अतिरिक्त छूट दे सकते हैं। ब्याज पर सेक्शन 80E के तहत टैक्स छूट भी मिलती है।
3. 3 प्रतिशत ब्याज छूट। जिन परिवारों की सालाना आय 8 लाख रुपये तक है, उन्हें 10 लाख तक के लोन पर मोरेटोरियम अवधि में यह छूट मिलती है। मोरेटोरियम अवधि यानी कोर्स की अवधि और उसके ऊपर एक साल। हर साल एक लाख नए छात्रों को यह लाभ देने का लक्ष्य है।
4. कम आय वालों को पूरी ब्याज छूट। अगर परिवार की सालाना आय 4.5 लाख तक है और छात्र ने तकनीकी या प्रोफेशनल कोर्स में दाखिला लिया है, तो PM-USP CSIS के तहत मोरेटोरियम अवधि में पूरे ब्याज की छूट मिलती है। यानी पढ़ाई के दौरान ब्याज का एक रुपया भी नहीं देना पड़ता।
5. 75 प्रतिशत क्रेडिट गारंटी। 7.5 लाख तक के लोन पर सरकार 75 प्रतिशत क्रेडिट गारंटी देती है। इससे बैंकों का जोखिम घटता है और वे बिना हिचक लोन देते हैं।
कौन पात्र है?
- छात्र ने किसी QHEI में मेरिट पर दाखिला लिया हो, यानी प्रवेश परीक्षा या योग्यता के आधार पर
- सभी डिग्री और डिप्लोमा कोर्स इस योजना में आते हैं
- 3% ब्याज छूट के लिए परिवार की सालाना आय 8 लाख तक हो
- पूरी ब्याज छूट के लिए आय 4.5 लाख तक हो और कोर्स तकनीकी या प्रोफेशनल हो
- छात्र किसी और केंद्र या राज्य की स्कॉलरशिप, फीस प्रतिपूर्ति या ब्याज छूट का लाभ न ले रहा हो
- कोर्स बीच में न छोड़ा हो और शैक्षणिक या अनुशासन के कारण निकाला न गया हो। दूसरे साल से संतोषजनक प्रदर्शन जरूरी है
- आधार से पंजीकरण हो और कोर्स में नामांकन बना रहे
एक बात खास ध्यान रखिए: ब्याज छूट और क्रेडिट गारंटी का फायदा सिर्फ एक बार मिलता है, यानी अंडरग्रेजुएट, पोस्टग्रेजुएट या इंटीग्रेटेड कोर्स, इनमें से किसी एक के लिए।
कौन-से संस्थान शामिल हैं?
संस्थानों का चयन NIRF रैंकिंग के आधार पर हुआ है। इसमें NIRF के टॉप 100 में आने वाले सभी सरकारी और निजी संस्थान, 101 से 200 रैंक वाले राज्य सरकार के संस्थान और केंद्र सरकार के अधीन सभी संस्थान आते हैं। कुल मिलाकर करीब 860 संस्थान हैं।
PM-USP CSIS में NAAC या NBA से मान्यता प्राप्त संस्थान, INIs और मेडिकल, नर्सिंग, बार काउंसिल, फार्मेसी काउंसिल, डेंटल काउंसिल जैसे निकायों से मान्यता प्राप्त तकनीकी संस्थान भी आते हैं।
लोन चुकाना कितना आसान?
लोन चुकाने की अवधि मोरेटोरियम को छोड़कर अधिकतम 15 साल है। यानी पढ़ाई खत्म होने के एक साल बाद से आप 15 साल तक किस्तें भर सकते हैं। इतनी लंबी अवधि में EMI छोटी रहती है, तो नौकरी शुरू होने पर कर्ज का बोझ हल्का लगता है।
आवेदन कैसे करें?
- पोर्टल खोलें: पीएम-विद्यालक्ष्मी पोर्टल (pmvidyalaxmi.co.in) पर जाएं। यह सभी बैंकों के लिए एक ही मंच है।
- आधार से रजिस्टर करें: आधार नंबर से पंजीकरण करें और बुनियादी जानकारी भरें।
- कोर्स और संस्थान चुनें: अपने दाखिले वाले संस्थान और कोर्स की जानकारी डालें। सिस्टम पात्रता की जांच करेगा।
- लोन का फॉर्म भरें: दो पन्ने के सरल फॉर्म में लोन की रकम और बैंक चुनें।
- कागज अपलोड करें: एडमिशन लेटर, फीस का ब्योरा, आय प्रमाण पत्र, आधार और पढ़ाई के प्रमाणपत्र।
- बैंक की जांच: चुना हुआ बैंक आवेदन की जांच करके मंजूरी देगा।
- ब्याज छूट: मंजूरी के बाद छूट की रकम ई-वाउचर और CBDC वॉलेट से मिलेगी।
पीएम विद्यालक्ष्मी और PM-USP CSIS में फर्क
दोनों योजनाएं एक ही पोर्टल से चलती हैं, पर अंतर है। PM-USP CSIS में NAAC/NBA या नियामक निकायों से मान्यता प्राप्त संस्थानों के तकनीकी या प्रोफेशनल कोर्स आते हैं। यहां 4.5 लाख तक आय वाले परिवारों को मोरेटोरियम में पूरे ब्याज की छूट मिलती है, और स्लॉट की कोई सीमा नहीं है। पीएम विद्यालक्ष्मी में NIRF रैंक वाले शीर्ष संस्थानों के सभी डिग्री और डिप्लोमा कोर्स आते हैं। यहां 8 लाख तक आय वालों को 10 लाख तक के लोन पर 3% ब्याज छूट मिलती है, और हर साल एक लाख नए स्लॉट होते हैं।
अब तक का हाल
शिक्षा मंत्रालय के आंकड़ों के अनुसार पोर्टल के पहले साल में 6,51,974 आवेदन आए, जिनमें से 3,31,089 लोन मंजूर हुए। यानी करीब 50.8 प्रतिशत की मंजूरी दर रही। पहले साल के कोर्सों के लिए ₹7,229.4 करोड़ जारी हुए। सिर्फ पीएम विद्यालक्ष्मी में 1,00,869 आवेदन आए और 60,603 मंजूर हुए, यानी करीब 60 प्रतिशत।
इसका मतलब यह भी है कि हर आवेदन मंजूर नहीं होता। इसलिए कागज पूरे और सही रखना जरूरी है।
यह भी पढ़े:
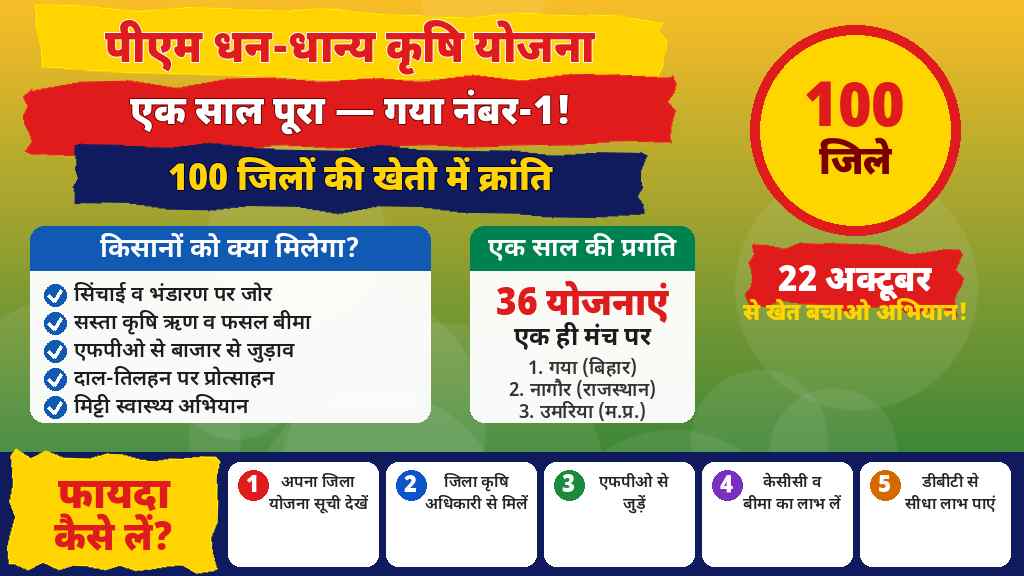
 PM Dhan Dhaanya Krishi Yojana: एक साल पूरा, गया नंबर-1 — 100 जिलों के किसानों के लिए खुशखबरी
आवेदन करते समय ध्यान रखें
- पहले पक्का करें कि आपका संस्थान QHEI सूची में है
- आय प्रमाण पत्र ताजा और सही हो, क्योंकि ब्याज छूट उसी पर तय होती है
- एक बार में एक ही बैंक चुनें, हालांकि पोर्टल पर सारे भागीदार बैंक दिखते हैं
- दूसरे साल से छूट जारी रखने के लिए अच्छे अंक बनाए रखें
- लोन उतना ही लें जितनी असली फीस और जरूरत हो
- किसी बिचौलिए या एजेंट को पैसे न दें, क्योंकि आवेदन पूरी तरह मुफ्त और ऑनलाइन है
कुछ आम सवाल
अधिकतम कितना लोन मिल सकता है? ब्याज छूट 10 लाख तक के लोन पर मिलती है, पर लोन की रकम आपकी जरूरत और बैंक की नीति से तय होती है। 7.5 लाख तक के लोन पर 75% क्रेडिट गारंटी मिलती है।
क्या गारंटर चाहिए? नहीं। लोन कोलैटरल-फ्री और गारंटर-फ्री है।
ब्याज छूट कब तक मिलेगी? मोरेटोरियम अवधि तक, यानी कोर्स की अवधि और उसके बाद एक साल।
क्या डिप्लोमा वाले आवेदन कर सकते हैं? हां, सभी डिग्री और डिप्लोमा कोर्स शामिल हैं।
आवेदन कहां करें? pmvidyalaxmi.co.in पर ऑनलाइन। अधिकृत जानकारी के लिए PIB की प्रेस विज्ञप्ति भी देख सकते हैं।
फीस की चिंता किसी होनहार बच्चे के सपनों के आड़े नहीं आनी चाहिए। पीएम विद्यालक्ष्मी योजना इसी दिशा में एक ठोस कदम है। बिना गारंटी का लोन, ब्याज में छूट, 15 साल तक चुकाने की सहूलियत और पूरी तरह डिजिटल प्रक्रिया, ये सब मिलकर पढ़ाई का बोझ काफी हल्का कर देते हैं। अगर आपने किसी योग्य संस्थान में मेरिट पर दाखिला लिया है, तो पोर्टल पर जाकर अपनी पात्रता जरूर जांचिए। अपने उन दोस्तों और रिश्तेदारों को भी बताइए जिनके बच्चे उच्च शिक्षा की तैयारी में हैं।