PM SVANidhi Scheme 2026 केंद्र सरकार की वह योजना है जो सड़कों पर ठेला, खोमचा, रेहड़ी-पटरी लगाने वाले छोटे दुकानदारों को बिना किसी गारंटी के बिज़नेस लोन देती है। अगर आप फल-सब्जी, चाय-नाश्ता, कपड़े या कोई भी सामान ठेले पर बेचते हैं, तो यह योजना खास आपके लिए बनाई गई है। हाल ही में सरकार ने इस योजना को और मज़बूत बनाया है — पहली किश्त अब ₹10,000 की जगह ₹15,000 की मिलेगी और योजना 31 मार्च 2030 तक जारी रहेगी।
PM SVANidhi योजना क्या है?
प्रधानमंत्री स्ट्रीट वेंडर आत्मनिर्भर निधि (PM SVANidhi) योजना को केंद्र के आवास और शहरी कार्य मंत्रालय ने 1 जून 2020 को शुरू किया था। इसका मकसद उन सड़क विक्रेताओं को कार्यशील पूंजी देना है, जिन्हें कोरोना काल में भारी नुकसान हुआ था और जो बैंक से लोन लेने में सक्षम नहीं थे।
अब तक इस योजना के तहत लाखों लोन बांटे जा चुके हैं और 27 अगस्त 2025 को केंद्रीय मंत्रिमंडल ने योजना का पुनर्गठन करके लोन की अवधि 31 मार्च 2030 तक बढ़ा दी है। कुल ₹7,332 करोड़ के बजट के साथ अब 1.15 करोड़ स्ट्रीट वेंडरों को फायदा मिलेगा, जिनमें 50 लाख नए लाभार्थी भी शामिल हैं।
ताज़ा अपडेट: अक्टूबर 2026 की बड़ी खबर
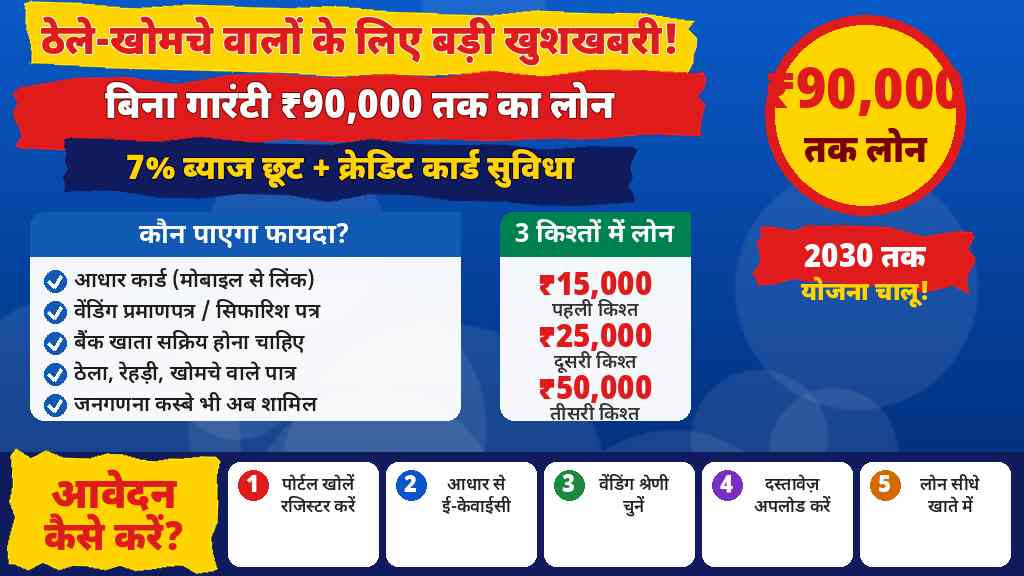
- बढ़ी हुई लोन राशि: पहली किश्त ₹10,000 से बढ़कर ₹15,000 और दूसरी किश्त ₹20,000 से बढ़कर ₹25,000 हो गई है। तीसरी किश्त ₹50,000 ही रहेगी।
- वित्त मंत्रालय का निर्देश: अक्टूबर 2026 में वित्त मंत्रालय ने बैंकों से PM SVANidhi लोन प्रक्रिया तेज़ करने को कहा — 21 अक्टूबर से 31 दिसंबर 2026 तक वित्तीय समावेशन संतृप्ति अभियान चलेगा।
- उत्तराखंड की सफल कहानी: 19 अक्टूबर 2026 की खबर — चमोली के शिव प्रसाद मैथानी ने पहले ₹10,000 लेकर सब्जी का ठेला शुरू किया, समय पर चुकाने पर ₹20,000 और फिर ₹50,000 का लोन मिला। आज उनकी आमदनी कई गुना बढ़ चुकी है।
- विस्तारित दायरा: अब केवल शहरी इलाकों के ही नहीं, बल्कि जनगणना कस्बों (census towns) और शहर के आसपास के अर्ध-शहरी इलाकों के विक्रेता भी आवेदन कर सकते हैं।
लोन की तीन किश्तें — कितना मिलेगा?
- पहली किश्त: ₹15,000 (1 साल की अवधि)
- दूसरी किश्त: ₹25,000 (पहला लोन समय पर चुकाने पर)
- तीसरी किश्त: ₹50,000 (दूसरा लोन समय पर चुकाने पर)
तीनों किश्तों को जोड़ें तो एक विक्रेता कुल ₹90,000 तक का लोन ले सकता है। हर किश्त पर 7% वार्षिक ब्याज छूट मिलती है — यानी समय पर चुकाने पर ब्याज का 7% हिस्सा हर तिमाही आपके खाते में वापस आ जाएगा।
RuPay क्रेडिट कार्ड और डिजिटल कैशबैक
दूसरी किश्त समय पर चुकाने वाले विक्रेताओं को UPI से जुड़ा RuPay क्रेडिट कार्ड मिलता है — सीमा ₹10,000 से शुरू होकर ₹30,000 तक बढ़ सकती है। डिजिटल लेनदेन पर सालाना ₹1,600 तक का कैशबैक भी मिलता है।
कौन कर सकता है आवेदन? (पात्रता)
- सड़क, बाज़ार, फुटपाथ या सार्वजनिक जगह पर सामान या सेवा बेचने वाला कोई भी स्ट्रीट वेंडर।
- विक्रेता के पास वेंडिंग का प्रमाण (पहचान प्रमाणपत्र/वेंडिंग प्रमाणपत्र) हो, या स्थानीय निकाय (नगर निगम/पंचायत) से सिफारिश पत्र (Letter of Recommendation) प्राप्त हो।
- आवेदक भारतीय नागरिक हो और आधार कार्ड से जुड़ा मोबाइल नंबर हो।
- नए नियमों के तहत जनगणना कस्बों और अर्ध-शहरी इलाकों के विक्रेता भी पात्र हैं।
ज़रूरी दस्तावेज़
- आधार कार्ड (मोबाइल नंबर से लिंक)
- वेंडिंग प्रमाणपत्र या स्थानीय निकाय का सिफारिश पत्र
- बैंक खाते की पासबुक/कैंसिल्ड चेक
- पासपोर्ट साइज़ फोटो
- मोबाइल नंबर (आवेदन और OTP के लिए)
ऑनलाइन आवेदन के 5 आसान स्टेप
स्टेप 1: pmsvanidhi.mohua.gov.in खोलें, “Apply for Loan” पर क्लिक करें और मोबाइल नंबर पर आए OTP से वेरिफिकेशन करें।
स्टेप 2: आधार से e-KYC पूरी करें और वेंडिंग श्रेणी चुनें (प्रमाणपत्र वालों के लिए “A”, सिफारिश पत्र वालों के लिए “B” श्रेणी)।
स्टेप 3: फॉर्म में नाम, पता, व्यवसाय का विवरण और लोन राशि (₹15,000) भरें।
स्टेप 4: दस्तावेज़ अपलोड करके फॉर्म जमा करें — यह स्थानीय निकाय और बैंक के सत्यापन के लिए जाएगा।
स्टेप 5: बैंक के अप्रूवल के बाद राशि सीधे आपके खाते में आएगी। समय पर EMI चुकाएं — अगली किश्त और 7% ब्याज छूट दोनों इसी से पक्के होंगे।
ऑनलाइन न कर पाने वाले नज़दीकी CSC केंद्र या बैंक शाखा जाकर भी आवेदन कर सकते हैं। हेल्पलाइन: 1800 11 1979।
सावधानियां
योजना का असली फायदा समय पर चुकौती से मिलता है — पहली किश्त चुकाने पर ही अगली किश्तें, 7% ब्याज छूट और क्रेडिट कार्ड की सुविधा मिलेगी। देरी पर ये सब नहीं मिलेगा।
अक्सर पूछे जाने वाले सवाल (FAQ)
प्रश्न 1: PM SVANidhi योजना में अधिकतम कितना लोन मिल सकता है?
पहली किश्त ₹15,000, दूसरी ₹25,000 और तीसरी ₹50,000 — कुल ₹90,000 तक। हर किश्त समय पर चुकाने पर अगली किश्त मिलती है।
प्रश्न 2: क्या लोन के लिए कोई गारंटी या संपत्ति गिरवी रखनी होगी?
नहीं। यह योजना पूरी तरह बिना गारंटी (कोलैटरल-फ्री) के लोन देती है।
प्रश्न 3: 7% ब्याज छूट कैसे मिलेगी?
लोन समय पर चुकाने पर 7% वार्षिक की दर से ब्याज छूट हर तिमाही आपके खाते में जमा हो जाएगी।
यह भी पढ़े:
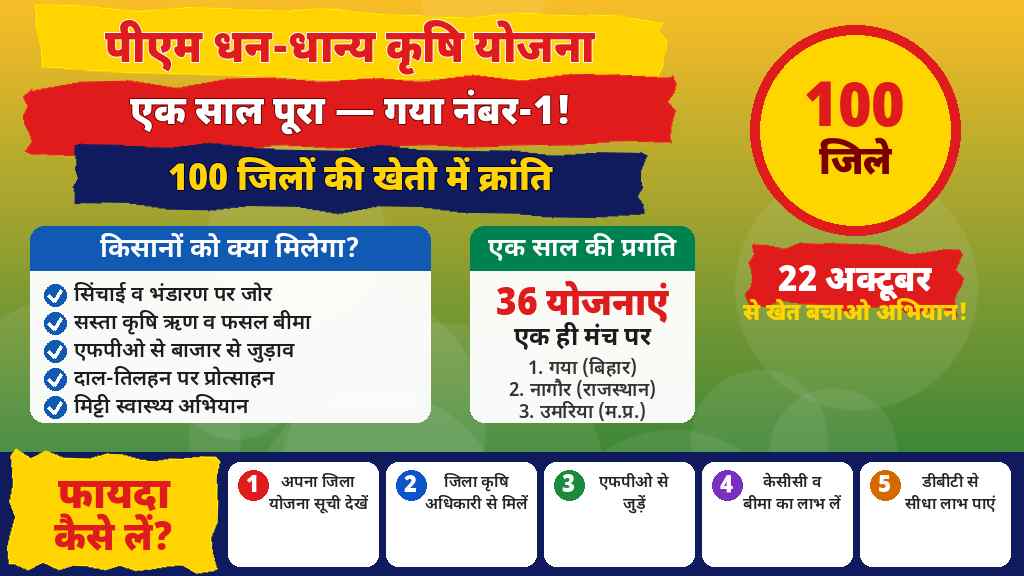
 PM Dhan Dhaanya Krishi Yojana: एक साल पूरा, गया नंबर-1 — 100 जिलों के किसानों के लिए खुशखबरी
प्रश्न 4: योजना की अंतिम तारीख क्या है?
सरकार ने लोन देने की अवधि 31 मार्च 2030 तक बढ़ा दी है। पात्र विक्रेता तब तक कभी भी आवेदन कर सकते हैं।
प्रश्न 5: RuPay क्रेडिट कार्ड किसे मिलेगा?
जिन विक्रेताओं ने दूसरी किश्त (₹25,000) का लोन समय पर चुकाया है, उन्हें UPI से जुड़ा RuPay क्रेडिट कार्ड मिलेगा — सीमा ₹10,000 से शुरू होकर ₹30,000 तक।
प्रश्न 6: आवेदन कहां और कैसे करें?
pmsvanidhi.mohua.gov.in पर ऑनलाइन, या नज़दीकी CSC केंद्र/बैंक शाखा में जाकर। हेल्पलाइन: 1800 11 1979।